

Pinjaman UMKM online tanpa jaminan membuka akses modal bagi pelaku usaha yang belum memiliki aset untuk dijaminkan. Syarat serta proses pengajuannya mudah karena dapat dilakukan lewat aplikasi tanpa menyerahkan sertifikat atau BPKB.
Namun, tanpa agunan, penilaian kelayakan bertumpu pada identitas, bukti usaha, arus kas, dan riwayat kredit. Karena itu, persiapan dokumen dan kondisi usaha menjadi penentu utama peluang disetujui. Hal ini karena persiapan yang matang membuat pengajuan pinjaman modal usaha tanpa jaminan berjalan lebih lancar.
Hal yang Perlu Disiapkan agar UMKM Dapat Pinjaman Modal Tanpa Jaminan
Menyiapkan kelima faktor ini sejak awal akan sangat membantu memperbesar peluang persetujuan pinjaman Anda.
1. KTP yang Masih Berlaku
KTP menjadi dokumen identitas utama dan dasar verifikasi data peminjam, dan datanya dicocokkan dengan formulir pengajuan, rekening, dan swafoto.
Beberapa penyedia juga menetapkan syarat usia dan kewarganegaraan yang dicek lewat KTP, dan Tunaiku, misalnya, mensyaratkan WNI berusia 21 sampai 60 tahun.
Agar verifikasi lancar, siapkan foto KTP yang jelas, tidak buram, dan tidak terpotong. Juga, cek alamat KTP atau domisili, karena sebagian platform pinjaman hanya melayani area tertentu.
2. Rekening Bank dan Mutasi Transaksi
Rekening atas nama sendiri menjadi tujuan pencairan dan sumber data arus kas. Dokumen yang umum diminta meliputi mutasi rekening 3 bulan terakhir.
Mutasi yang menunjukkan omzet masuk secara rutin lebih mudah dinilai penyedia, sehingga banyak penolakan pinjaman terjadi karena arus kas yang tidak konsisten, bukan karena omzet yang rendah.
Mutasi yang bersih dari transaksi pribadi memperlihatkan kondisi usaha dengan lebih jelas. Solusinya, pisahkan rekening usaha dari rekening pribadi beberapa bulan sebelum mengajukan.
3. Riwayat Skor Kredit yang Baik
Riwayat kredit tercatat di SLIK OJK dan dapat dicek sendiri secara gratis lewat idebku.ojk.go.id dengan cara daftar, unggah KTP dan swafoto, lalu tunggu hasilnya dikirim ke email.
Status kolektibilitas terbagi menjadi lima tingkat, yaitu Kol 1 lancar, Kol 2 menunggak 1 sampai 90 hari, Kol 3 menunggak 91 sampai 120 hari, Kol 4 menunggak 121 sampai 180 hari, dan Kol 5 macet di atas 180 hari.
Sebelum mengajukan pinjaman baru, lunasi tunggakan yang ada. Bayar juga cicilan lain seperti kartu kredit dan paylater tepat waktu agar status tetap Kol 1.
4. Usaha yang Sudah Beroperasi Rutin
Usaha yang beroperasi rutin menunjukkan adanya sumber pembayaran cicilan yang stabil, dan penyedia KTA umumnya mensyaratkan penghasilan tetap atau penghasilan yang rutin.
Catatan penjualan harian atau bulanan menjadi bukti tambahan yang memperkuat pengajuan.
Untuk memperkuat pengajuan, catat pemasukan dan pengeluaran usaha setiap hari, lalu susun laporan laba rugi dan arus kas sederhana.
Laporan ini menunjukkan disiplin pengelolaan usaha dan membantu Anda menghitung nominal pinjaman yang sesuai kemampuan bayar.
5. Bukti Usaha yang Sedang Berjalan
Di beberapa platform pinjaman online, bukti usaha dibutuhkan untuk menunjukkan bahwa dana akan dipakai untuk kegiatan usaha yang nyata.
Bentuknya dapat berupa Nomor Induk Berusaha (NIB) yang berfungsi sebagai identitas tunggal pelaku usaha dan bukti legalitas usaha perorangan, foto tempat usaha, atau tautan toko online.
Jika belum memiliki NIB, urus secara online lewat oss.go.id dengan menyiapkan NIK, NPWP, email aktif, dan nomor telepon. Proses penerbitan NIB melalui sistem OSS umumnya terbilang cepat dan tidak dipungut biaya.
Kelola Pinjaman Modal Tanpa Jaminan bersama Tunaiku by Amar Bank
Dokumen dasar pinjaman modal tanpa jaminan terdiri dari KTP yang berlaku, rekening dengan mutasi yang rapi, serta bukti usaha jika diperlukan. Usaha yang beroperasi rutin dan tercatat dengan baik menunjukkan kemampuan bayar, sementara riwayat kredit yang bersih di SLIK OJK dapat memperbesar peluang pengajuan disetujui.
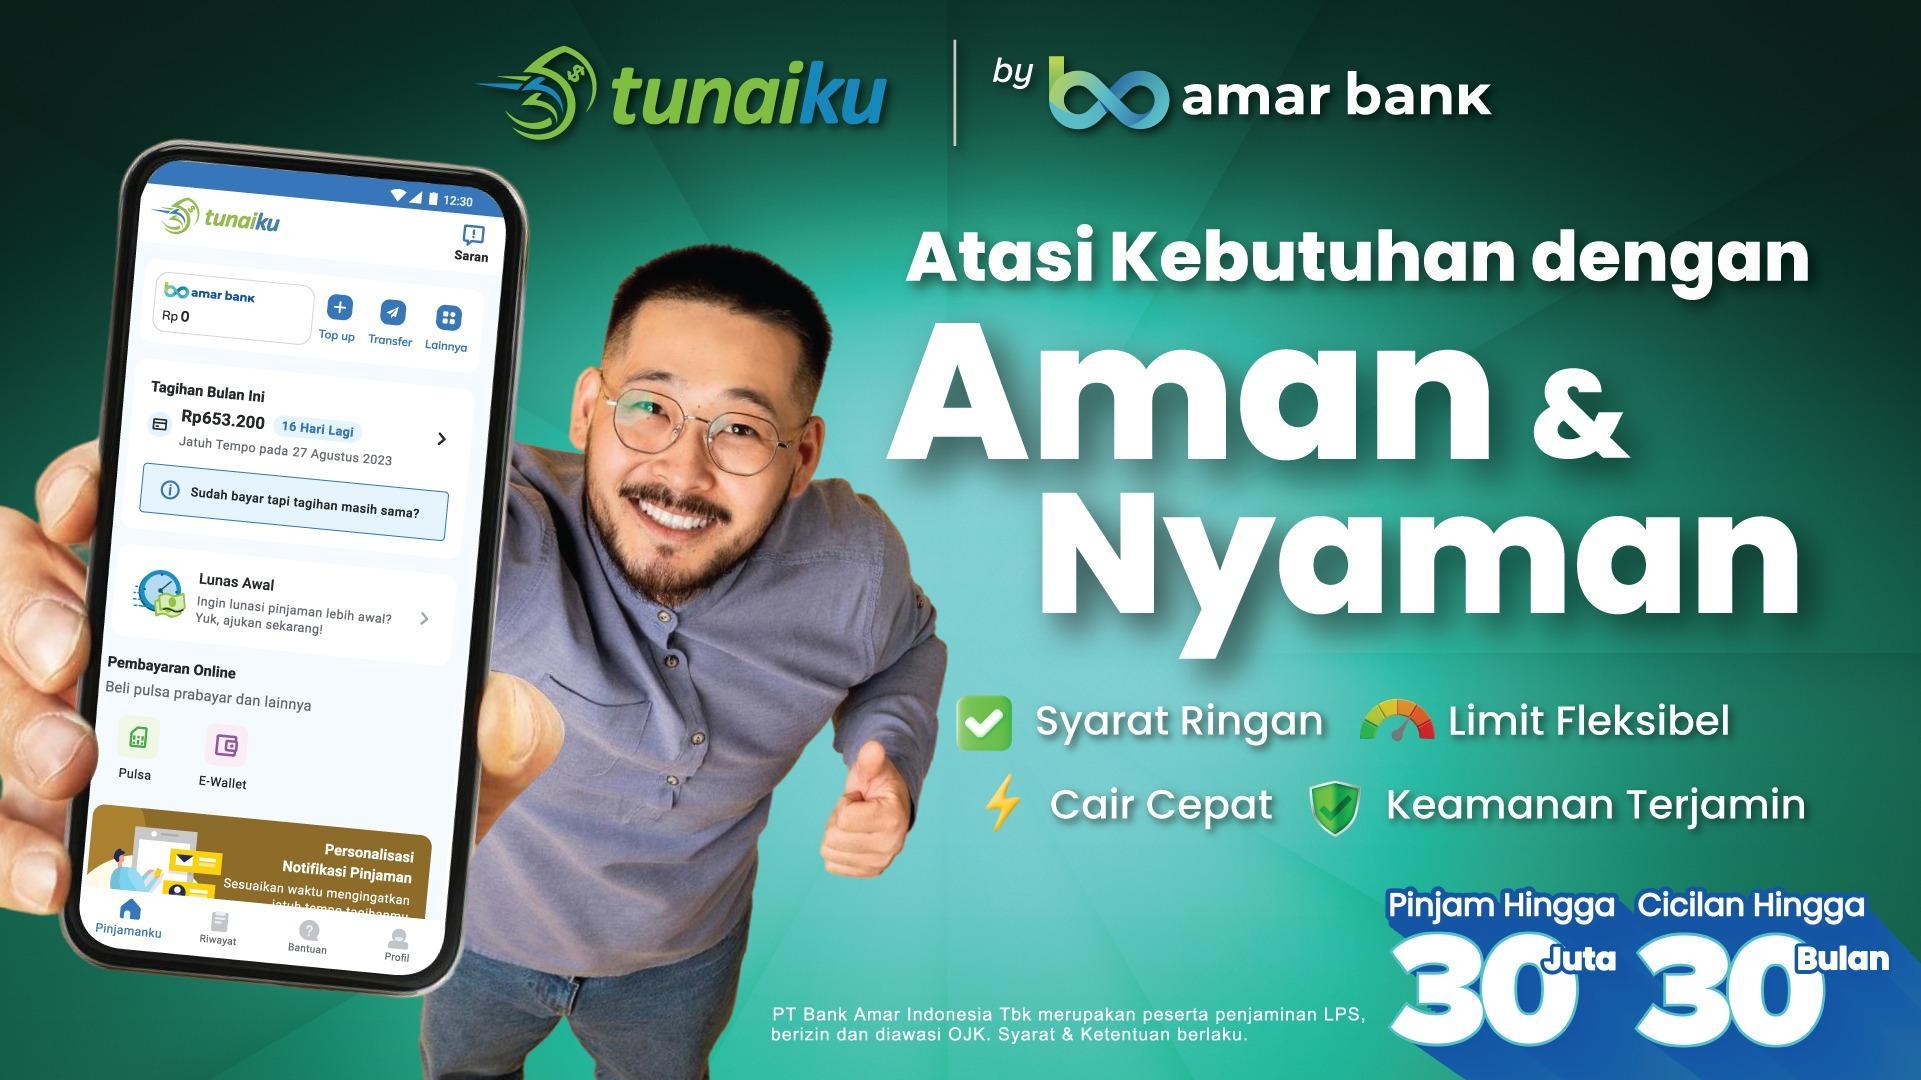
Setelah kelima hal tadi siap, pengajuan tanpa jaminan tinggal dilakukan. Salah satunya lewat Tunaiku by Amar Bank, KTA online dari PT Bank Amar Indonesia Tbk yang berizin dan diawasi OJK. Persyaratannya ringkas, yaitu WNI, berusia 21 sampai 60 tahun, dan memiliki penghasilan tetap.
Tanpa menyerahkan sertifikat, BPKB, atau aset apa pun untuk dijaminkan, Anda dapat mengajukan pinjaman limit Rp2 juta sampai Rp30 juta dengan bunga ringan mulai 0,1% per hari dan tenor 6 sampai 30 bulan. Approval berlangsung 3 menit dengan tahap pengajuan yang mudah lewat aplikasi, dan cicilan dibayar lewat beragam metode.
Jika ada persyaratan yang belum jelas, tanyakan lewat Live Chat di aplikasi. Anda juga dapat menghubungi call center resmi lewat WhatsApp di no WA Tunaiku di 081132266859, telepon ke (021) 40005859, atau email ke tanya@amarbank.co.id, dan pembatalan pinjaman dilakukan lewat call center resmi tersebut.
Jangkau Banyak Kota, Tunaiku by Amar Bank Jadi Solusi Perangkat Pendukung Usaha
Setelah persiapannya lengkap, unduh aplikasi Tunaiku by Amar Bank dan ajukan pinjaman sesuai kemampuan bayar Anda. Seluruh prosesnya 100% digital, praktis, dan transparan, sehingga dokumen yang sudah Anda siapkan dapat langsung diunggah lewat aplikasi.
Bila usaha juga membutuhkan perangkat pendukung, misalnya smartphone untuk berjualan online, laptop untuk pembukuan, atau perangkat kasir, kebutuhan gadget dan perangkat elektronik tersebut dapat dibantu lewat pinjaman online tanpa jaminan yang pengajuannya mudah dan cepat.
Apalagi, layanan Tunaiku menjangkau Semarang, Yogyakarta, Medan, Surabaya, Batam, Pekanbaru, Makassar, Denpasar, dan Manado, sehingga lebih mudah diakses pelaku usaha di berbagai wilayah.
Dengan limit hingga jutaan rupiah dan tenor yang fleksibel agar cicilan sesuai kemampuan bayar Anda, kebutuhan perangkat usaha tidak perlu tertunda karena kendala biaya.
 REGISTRASI